優(yōu)秀文章淺談數(shù)據(jù)治理、數(shù)據(jù)管理、數(shù)據(jù)資源與數(shù)據(jù)資產(chǎn)管理及投資管理
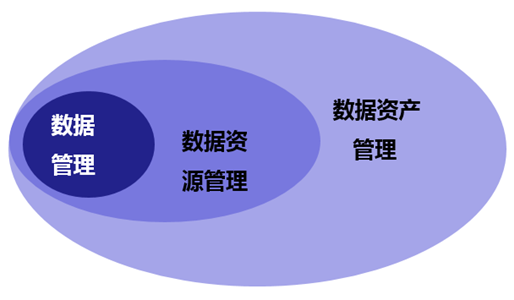
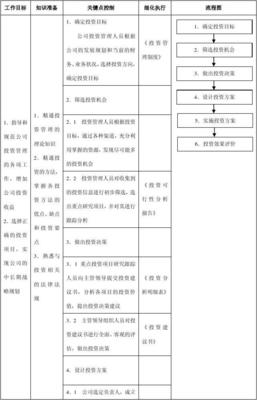
引言\n\n在數(shù)字經(jīng)濟(jì)時(shí)代,數(shù)據(jù)已成為與土地、勞動力、資本、技術(shù)并列的第五大生產(chǎn)要素。如何讓數(shù)據(jù)從“沉睡的資產(chǎn)”轉(zhuǎn)化為“流動的資本”,是企業(yè)、政府乃至國家競爭力的關(guān)鍵。在實(shí)踐中,很多人對數(shù)據(jù)治理、數(shù)據(jù)管理、數(shù)據(jù)資源、數(shù)據(jù)資產(chǎn)管理以及投資管理這幾個概念混淆不清,導(dǎo)致戰(zhàn)略失焦、投入浪費(fèi)。本文試圖厘清這些概念的內(nèi)涵與關(guān)系,并探討如何通過有效的投資管理實(shí)現(xiàn)數(shù)據(jù)價(jià)值的最大化。\n\n## 一、概念辨析:從數(shù)據(jù)治理到數(shù)據(jù)資產(chǎn)管理\n\n### 1. 數(shù)據(jù)治理(Data Governance)\n\n數(shù)據(jù)治理是頂層設(shè)計(jì),是“做正確的事”。它通過組織、制度、流程和標(biāo)準(zhǔn),明確數(shù)據(jù)從業(yè)者的責(zé)權(quán)利,確保數(shù)據(jù)被正確、安全、合規(guī)地使用。數(shù)據(jù)治理關(guān)注決策權(quán)分配、政策制定、合規(guī)監(jiān)控與風(fēng)險(xiǎn)控制。例如,誰可以訪問客戶隱私數(shù)據(jù)?數(shù)據(jù)質(zhì)量由誰負(fù)責(zé)?這些問題的答案屬于治理范疇。\n\n### 2. 數(shù)據(jù)管理(Data Management)\n\n數(shù)據(jù)管理是“正確地做事”,是圍繞數(shù)據(jù)生命周期(采集、存儲、計(jì)算、使用、歸檔、銷毀)的一系列具體操作和執(zhí)行活動。數(shù)據(jù)管理包括數(shù)據(jù)標(biāo)準(zhǔn)管理、元數(shù)據(jù)管理、主數(shù)據(jù)管理、數(shù)據(jù)質(zhì)量管理、數(shù)據(jù)安全管理等。數(shù)據(jù)治理設(shè)定目標(biāo)與邊界,數(shù)據(jù)管理負(fù)責(zé)落地實(shí)現(xiàn)。沒有治理的管理容易失控,沒有管理的治理則是空談。\n\n### 3. 數(shù)據(jù)資源(Data Resource)\n\n數(shù)據(jù)資源是指企業(yè)或組織擁有的、可被記錄、識別、存儲的原始數(shù)據(jù)集合。它如同地下的礦藏,具有潛在價(jià)值,但尚未被加工或激活。數(shù)據(jù)資源強(qiáng)調(diào)的是“有什么”,是相對靜態(tài)的存量概念。\n\n### 4. 數(shù)據(jù)資產(chǎn)(Data Asset)\n\n數(shù)據(jù)資產(chǎn)是數(shù)據(jù)資源的升級形態(tài)。當(dāng)數(shù)據(jù)能夠被確權(quán)、被計(jì)量、能給組織帶來未來經(jīng)濟(jì)利益時(shí),它就從資源轉(zhuǎn)化為資產(chǎn)。數(shù)據(jù)資產(chǎn)要求可控制、可計(jì)量、可變現(xiàn)。例如,經(jīng)過脫敏和標(biāo)注的訓(xùn)練數(shù)據(jù)集、用戶行為標(biāo)簽體系、商業(yè)智能報(bào)表等,都屬于數(shù)據(jù)資產(chǎn)。\n\n### 5. 數(shù)據(jù)資產(chǎn)管理(Data Asset Management)\n\n數(shù)據(jù)資產(chǎn)管理是組織對數(shù)據(jù)資產(chǎn)進(jìn)行規(guī)劃、獲取、開發(fā)、運(yùn)營、處置的全過程管理活動。它比數(shù)據(jù)管理更強(qiáng)調(diào)價(jià)值實(shí)現(xiàn),融合了財(cái)務(wù)視角(成本、收益、攤銷)、會計(jì)視角(入表、估值)和業(yè)務(wù)視角(產(chǎn)品化、場景化)。數(shù)據(jù)資產(chǎn)管理的目標(biāo)是讓數(shù)據(jù)“生錢”,而不是僅僅“不亂”。\n\n### 關(guān)系圖譜\n\n- 數(shù)據(jù)治理為數(shù)據(jù)管理提供制度保障;\n- 數(shù)據(jù)管理為數(shù)據(jù)資源轉(zhuǎn)化為數(shù)據(jù)資產(chǎn)提供技術(shù)支撐;\n- 數(shù)據(jù)資產(chǎn)管理是實(shí)現(xiàn)數(shù)據(jù)要素價(jià)值化的核心手段。\n\n## 二、投資管理視角下的數(shù)據(jù)資產(chǎn)管理\n\n傳統(tǒng)投資管理關(guān)注實(shí)物資產(chǎn)、金融資產(chǎn)。而在數(shù)據(jù)要素市場上,投資管理需延伸到數(shù)據(jù)資產(chǎn)。\n\n### 1. 數(shù)據(jù)資產(chǎn)的投資特征\n\n- 非競爭性:一份數(shù)據(jù)可被多方同時(shí)使用,邊際成本極低。\n- 規(guī)模報(bào)酬遞增:數(shù)據(jù)越多,模型越準(zhǔn),價(jià)值越大。\n- 價(jià)值不確定性:數(shù)據(jù)價(jià)值高度依賴場景、算法和時(shí)效。\n- 外部性:數(shù)據(jù)融合常產(chǎn)生1+1>2的效果。\n\n### 2. 投資管理框架\n\n(1)投資規(guī)劃\n結(jié)合業(yè)務(wù)戰(zhàn)略,識別高價(jià)值數(shù)據(jù)場景。例如,零售企業(yè)投資用戶畫像數(shù)據(jù)資產(chǎn),可提升營銷ROI。需回答:投哪些數(shù)據(jù)?為什么投?預(yù)期收益如何?\n\n(2)投資決策\n采用實(shí)物期權(quán)法、成本效益分析、數(shù)據(jù)價(jià)值評估模型(如Gartner Infonomics、無形資產(chǎn)評估法)對數(shù)據(jù)項(xiàng)目進(jìn)行排序。避免“為了治理而治理”。\n\n(3)投資執(zhí)行與監(jiān)控\n建立數(shù)據(jù)資產(chǎn)臺賬,跟蹤數(shù)據(jù)采集成本、加工成本、運(yùn)維成本。同時(shí)監(jiān)控?cái)?shù)據(jù)質(zhì)量、調(diào)用頻率、業(yè)務(wù)收益。將數(shù)據(jù)資產(chǎn)納入企業(yè)財(cái)務(wù)報(bào)表(依據(jù)《企業(yè)數(shù)據(jù)資源相關(guān)會計(jì)處理暫行規(guī)定》)。
\n(4)投資退出與再平衡\n定期評估數(shù)據(jù)資產(chǎn)價(jià)值,對低效、過時(shí)的數(shù)據(jù)資產(chǎn)進(jìn)行清理或捐贈。將資源重新配置到高增長領(lǐng)域。\n\n### 3. 投資管理的常見陷阱\n\n- 重建設(shè)輕運(yùn)營:買了很多工具,但無人使用。\n- 重技術(shù)輕業(yè)務(wù):數(shù)據(jù)團(tuán)隊(duì)閉門造車,業(yè)務(wù)不買單。\n- 重合規(guī)輕價(jià)值:只做安全管控,不做價(jià)值挖掘。\n- 忽略折舊:數(shù)據(jù)也會“老化”,如不及時(shí)更新會造成負(fù)價(jià)值。\n\n## 三、實(shí)踐建議:雙輪驅(qū)動,融合共生\n\n1. 治理先行:成立數(shù)據(jù)治理委員會,明確CDO職責(zé),建立數(shù)據(jù)標(biāo)準(zhǔn)體系 — 先從主數(shù)據(jù)、元數(shù)據(jù)治理切入。\n2. 管理落地:部署數(shù)據(jù)中臺或數(shù)據(jù)平臺,實(shí)現(xiàn)數(shù)據(jù)集成、開發(fā)、服務(wù)一體化 — 強(qiáng)調(diào)自動化與智能化。\n3. 資源資產(chǎn)化:開展數(shù)據(jù)盤點(diǎn),建立數(shù)據(jù)資產(chǎn)目錄,明確權(quán)屬與價(jià)值 — 可探索數(shù)據(jù)知識產(chǎn)權(quán)登記。\n4. 投資管理化:將數(shù)據(jù)資產(chǎn)納入企業(yè)投資管理體系,設(shè)立數(shù)據(jù)資產(chǎn)損益表 — 用財(cái)務(wù)語言與董事會溝通。\n5. 人才與文化:培養(yǎng)既懂業(yè)務(wù)又懂?dāng)?shù)據(jù)的復(fù)合型人才,倡導(dǎo)數(shù)據(jù)驅(qū)動的決策文化。\n\n## 結(jié)語\n\n數(shù)據(jù)治理是基礎(chǔ),數(shù)據(jù)管理是手段,數(shù)據(jù)資源是原料,數(shù)據(jù)資產(chǎn)是產(chǎn)品,而投資管理是引擎。五者不是孤立的環(huán)節(jié),而是閉環(huán)的價(jià)值鏈。只有用投資的眼光去管理數(shù)據(jù)資產(chǎn),才能讓數(shù)據(jù)從成本中心變?yōu)槔麧欀行模嬲尫艛?shù)字經(jīng)濟(jì)的澎湃動力。未來已來,數(shù)據(jù)資產(chǎn)管理能力將成為組織的核心競爭力。\n\n---\n\n作者簡介:某科技公司數(shù)據(jù)戰(zhàn)略顧問,專注數(shù)據(jù)要素市場化與數(shù)據(jù)資產(chǎn)入表研究。
如若轉(zhuǎn)載,請注明出處:http://www.acmlzl.com/product/38.html
更新時(shí)間:2026-10-22 10:53:51