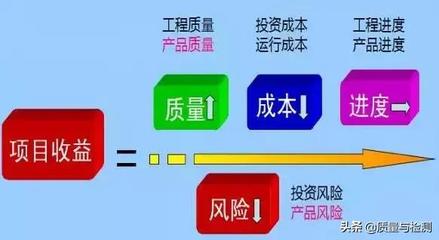
管控投資中的風險 投資管理的核心要義
在充滿不確定性的金融市場中,投資管理的本質并非追求收益的最大化,而是追求風險與收益的最優平衡。收益是風險的補償,而風險則是收益的代價。因此,管控投資中的風險,便成為了投資管理這項系統性工程的核心與靈魂。一個成熟的投資者或資產管理人,其首要任務并非預測市場,而是構建一套完善的風險控制體系來應對市場的不可預測性。\n\n### 一、 理解風險:管控的前提\n\n在談論管控之前,必須清晰地認識風險的多面性。投資風險并不僅僅意味著“虧錢”,它包含了多個維度:\n\n1. 市場風險(系統性風險) :由宏觀經濟、政治事件、自然災害等全局性因素引發,影響所有資產,無法通過分散投資消除。\n2. 信用風險(違約風險) :債券發行人或交易對手無法履行合約義務,導致本金或利息損失的風險。\n3. 流動性風險:無法在合理價位迅速買入或賣出資產的風險。在市場恐慌時,流動性可能瞬間枯竭。\n4. 操作風險:因內部流程、人員、系統或外部事件失誤而導致損失的風險。\n5. 通脹風險:投資回報率未能跑贏通貨膨脹,導致購買力實際下降。\n\n只有深刻理解了不同風險的來源與特性,才能有針對性地采取管控措施。\n\n### 二、 投資管理中風險管控的四大支柱\n\n有效的風險管控并非單一策略,而是一個貫穿投資全流程的體系,主要由以下四個支柱構成:建立在配置、分散、選擇和紀律之上的管理體系。\n\n#### 1. 資產配置:風險管控的戰略基石\n\n“不要把所有雞蛋放在同一個籃子里”是資產配置最通俗的詮釋。通過將資金分配于相關性較低的資產類別(如股票、債券、現金、黃金、房地產等),可以顯著降低投資組合的整體波動性。例如,當股市下跌時,債券或黃金可能表現出抗跌性甚至上漲,從而對沖部分損失。戰略資產配置決定了投資組合90%以上的長期風險收益特征,是風險管控的第一道防線。\n\n#### 2. 分散投資:降低非系統性風險\n\n在同類資產內部進一步分散,可以消除個股、個券的特定風險(非系統性風險)。例如,在股票投資中,避免重倉單一行業或單一公司,而是通過持有不同行業、不同市值、不同地區的股票來分散風險。指數基金就是一種天然的分散工具。分散投資的核心邏輯是:市場的個體黑天鵝無法預測,但通過廣泛分散,可以將其負面影響控制在有限范圍內。\n\n#### 3. 精選標的與安全邊際:價值投資的風控智慧\n\n以合理的價格買入優質資產,是價值投資派風控的核心。這要求投資者:\n- 深度研究:深入分析企業的商業模式、護城河與管理層。\n- 安全邊際:在估算的內在價值上大打折扣后再買入,為估計誤差和市場波動預留緩沖。\n- 逆向思維:在別人貪婪時恐懼,在別人恐懼時貪婪,避免在市場高點追高。\n\n#### 4. 倉位管理與止損紀律:交易的防火墻\n\n即使資產配置和標的選擇都很優秀,也必須通過倉位管理來控制系統性風險暴露。\n- 動態再平衡:定期將偏離目標比例的資產恢復到初始權重,強制“高拋低吸”。\n- 止損策略:事先設定可承受的最大損失線,一旦觸及立即執行,防止小錯釀成大禍。止損并非否定投資邏輯,而是承認預測可能出錯風控。\n- 凱利公式等數學模型:幫助確定最優下注比例,避免過度下注導致本金永久性損失風控。\n\n### 三、 風險管控的量化與工具\n\n現代投資管理借助一系列量化指標和工具來精細管控風險門。常見工具風控包括:/n- 波動率:衡量收益的不確定性越高:波動率越高,風險越大。// - 最大回撤:衡量組合從最高點到最低點何損失風控的必要。- 夏普比率:風險調稱的風險指標才能未,*\n\n。工中:“將性” 元風制//\n能且,情,。文章字數控住?風,制目標標?管資略。}
如若轉載,請注明出處:http://www.acmlzl.com/product/41.html
更新時間:2026-10-22 09:40:26